ERP promotora-constructora: rentabilidad de la promoción inmobiliaria
Cómo se protege la rentabilidad de una promoción inmobiliaria en siete decisiones: viabilidad con versiones, garantías y retenciones, la sociedad vehículo en promoción inmobiliaria, coste comprometido y previsión de cobros. Guía descargable del ERP para promotora-constructora sobre Business Central.
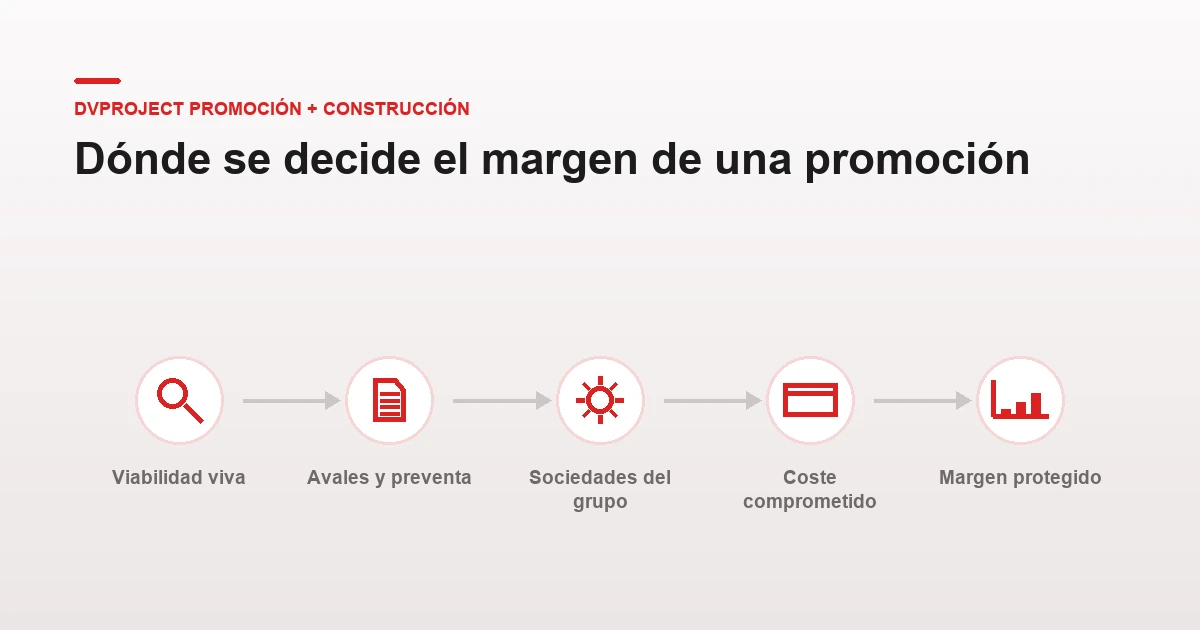
La rentabilidad de una promoción inmobiliaria no se pierde de golpe. Se pierde en decisiones pequeñas que se toman en departamentos distintos y que nadie cruza: un solar aprobado con una hipótesis que ya no se vuelve a mirar, un modificado que se ejecuta sin valorarse, un cierre mensual que consume dos semanas porque el grupo abre una sociedad por promoción. Cuando la desviación llega al comité, la promoción lleva meses decidida.
Estas son las siete decisiones que la protegen, y ninguna se resuelve dentro de un solo departamento.
¿Por qué la rentabilidad de una promoción inmobiliaria no se decide en la obra?
Porque la obra es solo uno de los cuatro factores que mueven el margen. Los otros tres son el precio al que se compró el suelo, el ritmo al que se vende y el coste financiero de sostener la operación mientras tanto. Una obra ejecutada de forma impecable puede acabar en una promoción mediocre si la comercialización se ralentiza seis meses o si el préstamo promotor se dispone antes de tiempo.
Por eso la unidad de control no puede ser la obra: tiene que ser la promoción como cuenta de resultados propia, con sus ingresos por unidad vendible, su coste objetivo, su coste comprometido y su coste real sobre la misma pantalla.
Qué hace un ERP para promotora-constructora que un ERP financiero no hace
Un ERP financiero resuelve la contabilidad, las compras y la tesorería. Lo que no resuelve es la mitad técnica del negocio: el estudio de viabilidad, las unidades vendibles, las certificaciones, los avales y las retenciones. Y esa mitad es justo donde se decide el margen.
Un ERP para promotora-constructora tiene que sostener las dos caras sobre el mismo dato, con permisos por perfil, y con gestión multiempresa para los grupos que constituyen una sociedad por promoción. Si buscas el enfoque puro de obra, están la guía de rentabilidad por obra para el CEO y la guía de control financiero en obra para el CFO.
Y si prefieres tenerlas guardadas, las siete decisiones están desarrolladas en una guía en PDF que puedes recibir rellenando el formulario. Si no, sigue leyendo: las tienes todas explicadas a continuación.
Decisión 1 · Conserva la viabilidad con la que compraste el suelo
El error habitual no es no hacer el estudio: es archivarlo en cuanto el banco concede la financiación, o permitir que se sobrescriba hasta que la hipótesis inicial deja de existir. Cuando la dirección pregunta por qué el margen ya no es el que se le presentó, no hay referencia con la que comparar.
La práctica es conservar cada versión y contrastar lo previsto frente a lo ejecutado en cada fase, con la repercusión de suelo y de vuelo por activo y por tipología de metro construido. El detalle de cómo se construye ese modelo está en el artículo sobre cómo hacer un estudio de viabilidad de promoción inmobiliaria.
Decisión 2 · Ata cada garantía a su vencimiento y a su devolución
Los anticipos de los compradores y su cuenta especial, las pólizas que los garantizan, los avales de urbanización que exige la administración y las retenciones practicadas a cada industrial son cuatro saldos con vencimientos distintos. Ninguno avisa por sí solo.
Cuando cada garantía se registra con su vencimiento, su coste y su fecha de devolución, y alimenta la previsión de tesorería, el resultado de la promoción distingue en todo momento lo devengado de lo que sigue pendiente de devolver. Esa distinción es la que hace que la rentabilidad que figura en balance sea real.
Decisión 3 · La sociedad vehículo en promoción inmobiliaria y el cierre del grupo
Casi todos los grupos promotores constituyen una sociedad vehículo en promoción inmobiliaria por operación: aísla el riesgo y facilita la financiación. La factura de esa decisión se paga en el cierre, porque cada SPV lleva su contabilidad, su préstamo promotor y su calendario de disposiciones, y alguien tiene que consolidar eliminando las operaciones cruzadas.
Con gestión multiempresa nativa, el grupo se lee en las dos direcciones a la vez: la tesorería agregada del holding y la cuenta de resultados de cada promoción, respetando la independencia jurídica de cada sociedad.
Decisión 4 · Reconoce el coste el día en que lo comprometes
Evaluar la promoción con las facturas ya contabilizadas es trabajar con una imagen de hace treinta o sesenta días. Y en obra propia hay un matiz que conviene decir con precisión: el modificado no recibe el mismo escrutinio que cuando existe un tercero al que repercutírselo, porque no genera una factura que lo evidencie. El gasto, sin embargo, se produce igual y se reparte entre los inmuebles.
Registrar el contrato, la orden de compra y el modificado al aprobarse permite descontarlos del coste objetivo en ese momento, y revisar a tiempo el precio de lo que sigue en comercialización.
Decisión 5 · Prevé los ingresos con el mismo rigor que los costes
Es frecuente controlar el coste al detalle y mantener la previsión de ventas en una hoja al margen, sostenida sobre un ritmo estimado. Si la comercialización se ralentiza, nadie traslada ese retraso a la tesorería ni cuantifica la financiación adicional necesaria hasta la entrega.
Indicando el ritmo de ventas previsto, el sistema construye el calendario de cobros conforme a la forma de pago de la promoción —reserva, contrato, entregas a cuenta y escritura— y después contrasta la previsión con la realidad.
Decisión 6 · El gestor documental como puerta de la obra
La documentación de seguridad y salud, la homologación de cada industrial y los contratos repartidos entre carpetas de red y correo tienen un problema común: nadie sabe qué certificado ha vencido hasta que lo requiere una inspección.
Un gestor documental dentro del ERP clasifica cada documento por tipo y lo vincula a su proveedor, su contrato y su obra, con fecha de vencimiento y permisos de acceso por perfil. Si a un industrial le vence un documento obligatorio, el sistema bloquea su acceso y su pago hasta que lo renueve.
Decisión 7 · La obra se cierra al concluir la garantía, no en la entrega
Las garantías sobre acabados, habitabilidad y estructura siguen vigentes años después de entregar las llaves, y cada incidencia genera un coste. Si la obra se cerró el día de la entrega, ese coste no encuentra dónde imputarse y se pierde la trazabilidad hasta el industrial que ejecutó la partida.
Manteniendo la obra abierta en garantía, cada incidencia se traza hasta la partida, hasta quien la ejecutó y hasta su retención pendiente de liberar, y queda reflejada en el resultado de ese inmueble y de su metro construido.
Preguntas frecuentes
¿Cómo se mide la rentabilidad de una promoción inmobiliaria?
Con una cuenta de resultados por promoción que se mantenga viva durante toda su vida y que conserve la previsión original para poder contrastarla. Tiene que cruzar los ingresos previstos por unidad, el coste objetivo, el coste comprometido en contratos y órdenes de compra, y el coste real imputado. Y debe distinguir lo devengado de lo que sigue pendiente de devolver, como las retenciones y los anticipos, o la rentabilidad que figura en balance no será real.
¿Qué es una sociedad vehículo en promoción inmobiliaria?
Una sociedad independiente que el grupo constituye para una promoción concreta, de modo que su riesgo y su financiación queden aislados del resto. Es habitual en grupos promotores y tiene un coste oculto que aparece en el cierre: cada sociedad lleva su contabilidad, su préstamo promotor y su calendario de disposiciones, y hay que consolidar eliminando las operaciones cruzadas. Con gestión multiempresa nativa, esa consolidación deja de ser un trabajo manual de semanas.
¿Qué debe tener un ERP para promotora-constructora?
Tiene que cubrir a la vez la cara técnica y la financiera sobre una única base de datos: estudio de viabilidad con versiones, unidades vendibles, contratación y coste comprometido, certificaciones, avales y retenciones, previsión de cobros y posventa. Y necesita gestión multiempresa para los grupos que abren una sociedad por promoción, además de permisos por perfil, porque no toda la organización debe consultar el margen de cada promoción.
¿Por qué el Excel se queda corto para controlar el margen de una promoción?
No es un problema de hoja de cálculo, sino de distancia entre el dato y quien lo genera. La oficina técnica trabaja en su programa de mediciones y la financiera en la contabilidad; cuando ambas vuelcan a un archivo intermedio, el margen que se revisa en el comité es una imagen de semanas atrás y nadie puede afirmar cuál de las dos versiones es la buena.
¿Cuándo se cierra una obra: en la entrega de llaves o al terminar la garantía?
Al terminar la garantía. Las responsabilidades sobre acabados, habitabilidad y estructura siguen vigentes años después de entregar, y cada incidencia genera un coste que necesita dónde imputarse. Si la obra se cierra el día de la entrega, ese coste queda huérfano y se pierde la trazabilidad hasta el industrial que ejecutó la partida y hasta su retención pendiente de liberar.
Qué tienen en común las siete
Ninguna se resuelve comprando un módulo. Las siete dependen de que el dato esté en un solo sitio y de que la oficina técnica y la financiera escriban sobre él a la vez, no una detrás de otra. Por eso el ERP de promoción y construcción de Davisa se construyó como extensión nativa certificada por Microsoft dentro de Business Central, y no como un programa que exporta a contabilidad a fin de mes: cuando hay traspaso hay desfase, y con el desfase vuelven las dos verdades.